Escenario hipotético. Las personas y situaciones de este artículo son ejemplos ficticios para explorar decisiones de negocio; no son resultados de clientes.
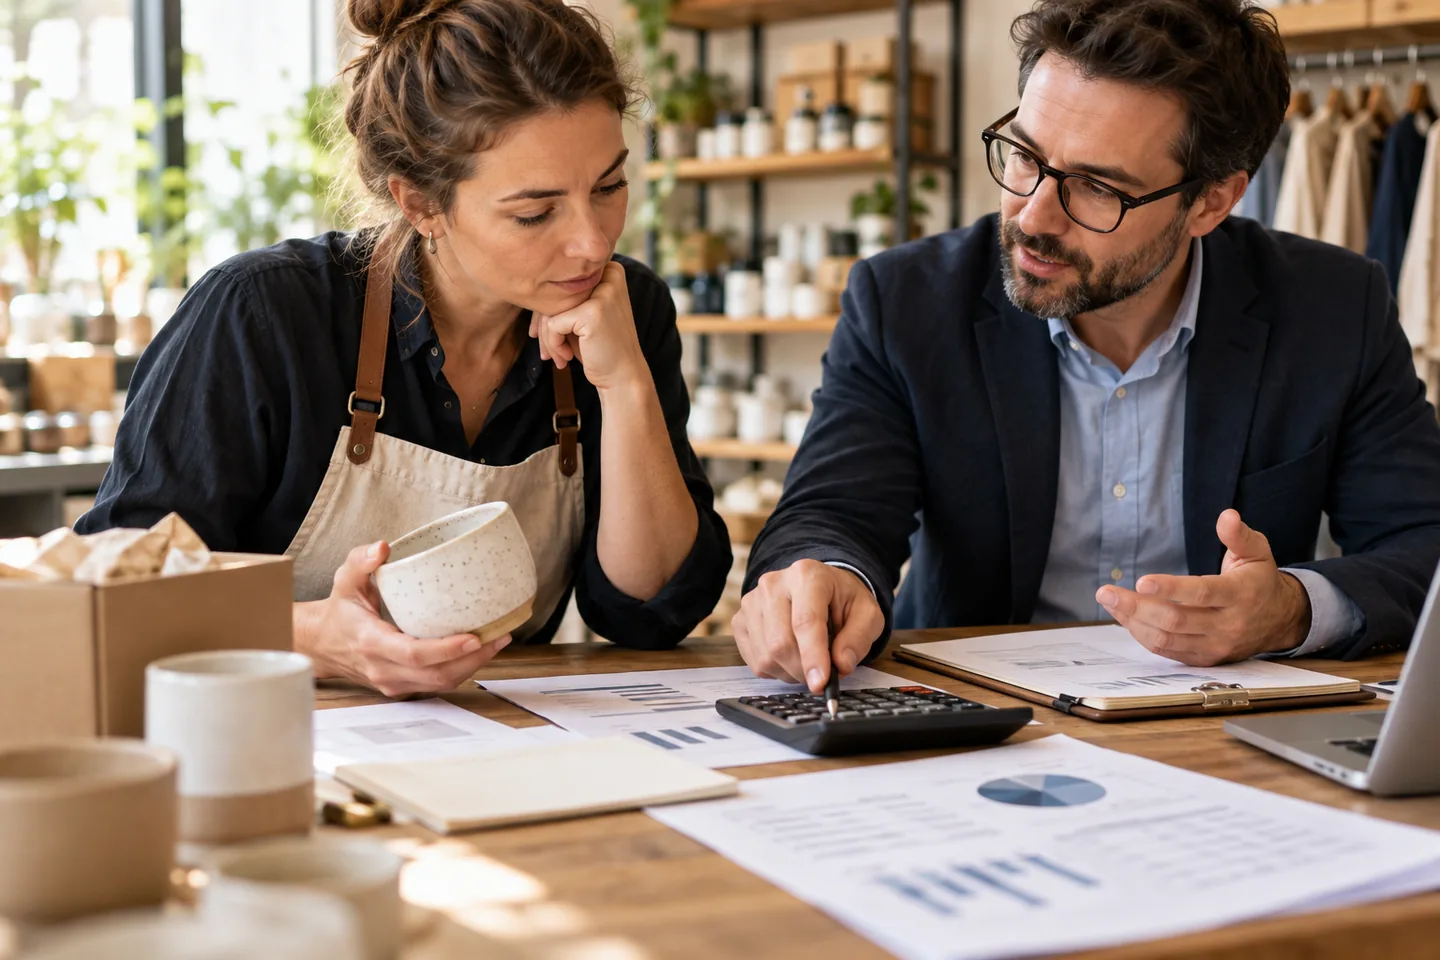
Tomás cierra el mejor trimestre de ventas de su distribuidora, pero la cuenta bancaria no refleja el entusiasmo. El equipo calcula el margen de contribución: ingreso de cada venta menos los costos variables necesarios para cumplirla. La cifra no explica todo el negocio, pero ayuda a ver qué ventas aportan y cuáles consumen capacidad sin dejar suficiente valor.
El descuento no fue la única concesión
En una muestra de pedidos, Tomás suma transporte urgente, empaques especiales y horas de instalación. Descubre que ciertos clientes reciben precios bajos y servicios extra no presupuestados. Separar producto, cliente y tipo de entrega evita que un promedio general oculte la situación. Antes de cambiar precios, verifica que los costos estén completos.
Revisa la promesa junto con el precio
El equipo compara tres opciones para un segmento: precio actual con alcance limitado, precio ajustado con el servicio completo o una forma de entrega más eficiente. Pregunta a clientes qué parte del servicio valoran realmente. Subir el precio sin revisar la promesa puede perder ventas; mantenerlo sin controlar excepciones puede perder margen.
Una decisión por segmento
Durante el siguiente mes Tomás registra margen estimado y real por tipo de pedido, además de objeciones comerciales. La prueba no supone que todos los clientes deban pagar lo mismo. Busca una oferta sostenible para cada necesidad y una regla clara para aprobar descuentos. Vender más sólo conviene si la operación puede entregar y cobrar con sentido económico.
Mide el costo de cumplir lo prometido antes de llamar rentable a una venta.
LLÉVALO A TU NEGOCIO
Tres preguntas para empezar.
- ¿Qué extras entregamos sin cobrarlos?
- ¿Qué margen deja cada tipo de pedido?
- ¿Quién aprueba un descuento y con qué criterio?
¿Reconoces este reto en tu empresa? Podemos empezar con una conversación.
Conversemos con LC↗